Cinq années de rentrées scolaires réglées sans un mot, juste pour épargner à un petit-fils le poids d’un crédit étudiant. Un geste qui semblait relever de l’évidence familiale, du bon sens intergénérationnel. Et pourtant, le jour où le notaire a ouvert le dossier de succession, ce sont bien les trois enfants de la grand-mère qui ont été convoqués, pas pour discuter de la maison de famille, mais pour parler de ces versements annuels dont ils ignoraient parfois jusqu’à l’existence. Cette histoire, aussi banale qu’elle puisse paraître à première vue, révèle une réalité que beaucoup de familles découvrent trop tard : la générosité a un prix, et ce prix peut se calculer bien après le décès. En cette saison où les discussions patrimoniales reprennent souvent à l’approche des fêtes de fin d’année, il semblait utile de décortiquer ce mécanisme juridique méconnu qui transforme l’amour d’une grand-mère en casse-tête comptable.
- Des versements réguliers et substantiels, même sans document officiel, peuvent être requalifiés en donation déguisée et réintégrés dans la succession.
- Le droit français impose l'égalité entre héritiers réservataires, ce qui oblige le notaire à rapporter les sommes versées à un petit-enfant dans la part de son parent.
- Formaliser un don par acte notarié avec dispense de rapport, utiliser les abattements fiscaux renouvelables tous les quinze ans ou payer directement l'établissement scolaire permet d'éviter cette requalification.
Pourquoi payer les études d’un petit-enfant n’est jamais un geste anodin aux yeux de la loi
On pourrait croire qu’aider financièrement un petit-enfant à poursuivre ses études relève du simple soutien familial, sans conséquence particulière. C’est d’ailleurs ce que pensait sincèrement cette grand-mère en réglant chaque rentrée pendant cinq ans. Mais la loi française voit les choses différemment. Dès lors qu’une somme d’argent est versée de manière régulière et substantielle, elle peut être qualifiée de donation déguisée, même si personne n’a jamais signé de papier officiel ni parlé de « cadeau ». Le fisc et la justice ne s’intéressent pas à l’intention derrière le geste, mais à sa réalité comptable. Un virement qui revient chaque année au mois d’août ou de septembre, destiné à financer des frais de scolarité, finit par constituer un historique difficile à ignorer. Et c’est précisément ce que le notaire a mis en lumière lors de l’ouverture de la succession : ces versements n’étaient pas de simples cadeaux ponctuels, mais une aide structurée qui pouvait être requalifiée juridiquement.
C’est là que la révélation surgit, souvent dans la stupeur générale des familles concernées : le paiement des études d’un petit-enfant peut être légalement requalifié en avance sur héritage. Autrement dit, ce que la grand-mère considérait comme un geste d’amour désintéressé devient, aux yeux du droit successoral, une anticipation de la part d’héritage qui aurait dû revenir à l’un de ses enfants, le parent du petit-fils bénéficiaire. Cette nuance change tout, car elle oblige à réintégrer ces sommes dans le calcul global de la succession.
L’égalité entre héritiers, ce principe sacré que la justice veille à faire respecter coûte que coûte
Le droit français repose sur un pilier difficile à contourner : l’égalité entre les héritiers réservataires. Que l’on parle de maison, de compte épargne ou de versements pour des études, chaque enfant doit, in fine, recevoir une part équivalente de l’héritage, sauf disposition testamentaire particulière et dans certaines limites légales. Si une grand-mère a financé les études d’un petit-fils pendant cinq ans, cela signifie concrètement que l’un de ses trois enfants, celui dont le fils a bénéficié de cette aide, a potentiellement reçu un avantage que les deux autres n’ont pas eu. Pour rétablir l’équilibre, le notaire doit alors procéder à ce qu’on appelle un rapport à la succession : les sommes versées sont réintégrées fictivement dans le patrimoine global à partager, puis déduites de la part de l’enfant concerné.
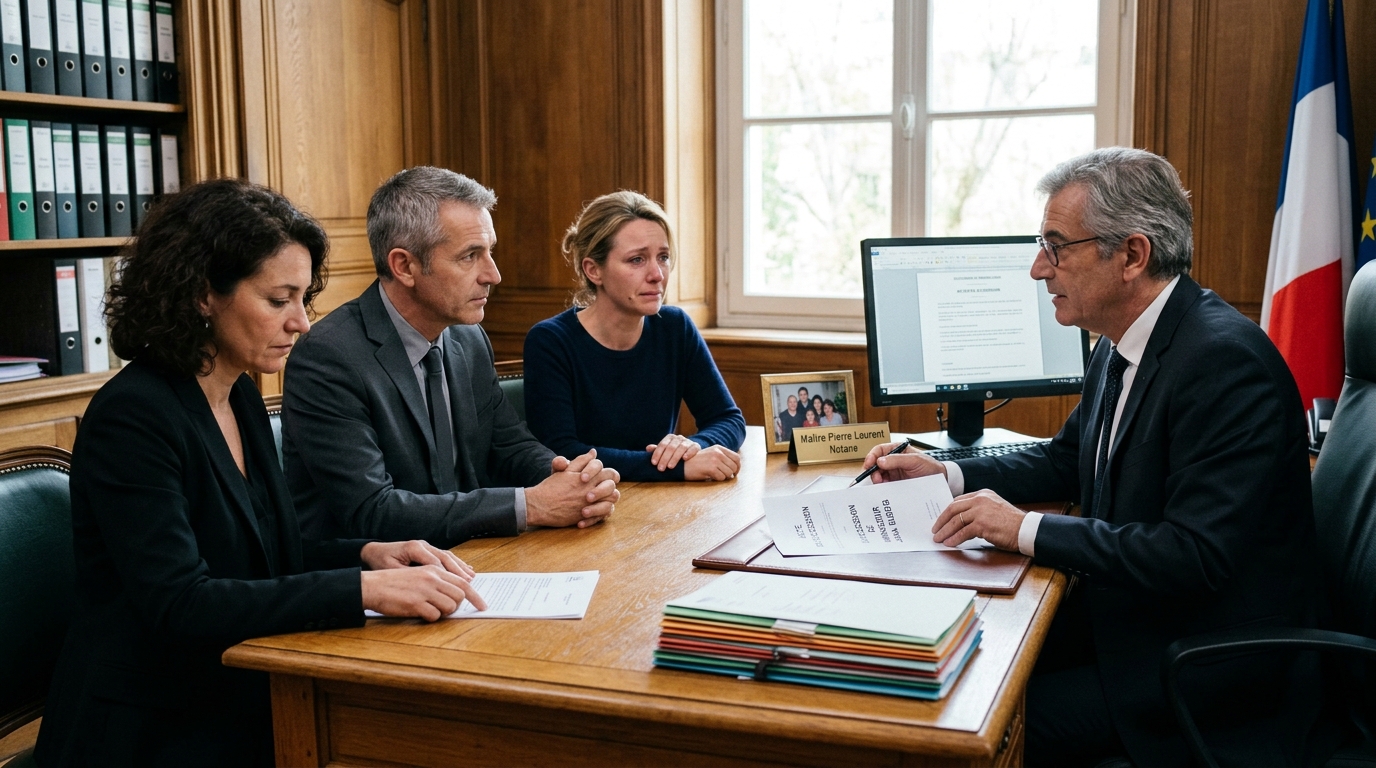
C’est exactement ce qui s’est joué lors de cette convocation surprise. Les trois enfants, réunis autour de la table du notaire, ont découvert que les frais de scolarité réglés pendant cinq années allaient directement impacter le partage de l’héritage. Celui dont le fils avait bénéficié de cette aide s’est retrouvé avec une part réduite, non pas par volonté punitive, mais simplement par souci d’équité successorale. Voici les éléments généralement pris en compte par le notaire dans ce type de situation :
- La régularité et le montant total des versements effectués
- L’existence ou non d’un document écrit précisant la nature du don
- Le lien de parenté entre le donateur et le bénéficiaire final
- La présence ou l’absence d’une clause de dispense de rapport dans un testament
Pour mieux visualiser les différences entre les types de dons et leurs conséquences successorales, voici un tableau comparatif simple :
| Type de don | Avantages | Limites |
|---|---|---|
| Don manuel ponctuel | Simple à réaliser, geste spontané | Peut être requalifié si répété régulièrement |
| Don avec dispense de rapport | Exclu du calcul successoral si formalisé | Nécessite un acte notarié et respecte la quotité disponible |
| Versements réguliers non déclarés | Discrétion, souplesse administrative | Risque élevé de requalification et de tensions familiales |
Comment éviter que votre générosité se transforme en casse-tête pour vos proches après votre départ
La bonne nouvelle, c’est qu’il existe des solutions simples pour transformer un acte de générosité en geste serein, sans alourdir une succession future de malentendus. La première étape consiste à formaliser l’intention dès le départ. Un don manuel, même modeste, gagne à être accompagné d’une déclaration auprès de l’administration fiscale ou d’un acte notarié mentionnant explicitement une dispense de rapport. Cette précaution permet d’indiquer clairement que la somme versée ne doit pas être rapportée au partage de l’héritage, dans la limite bien sûr de la quotité disponible, c’est-à-dire la part du patrimoine dont on peut librement disposer sans léser les autres héritiers.
Une autre piste intéressante consiste à utiliser les abattements fiscaux prévus pour les dons familiaux, renouvelables tous les quinze ans, et qui permettent de transmettre des sommes exonérées de droits tout en les documentant officiellement. Pour les frais de scolarité spécifiquement, certaines exonérations existent également lorsque les versements sont effectués directement à l’établissement scolaire ou universitaire, ce qui peut constituer une piste à explorer avec un professionnel. Enfin, et c’est sans doute le conseil le plus précieux, parler ouvertement en famille de ses intentions patrimoniales reste le meilleur rempart contre les mauvaises surprises. Expliquer à ses enfants pourquoi on aide tel ou tel petit-enfant, et dans quelle mesure cela s’inscrira ou non dans le calcul futur de la succession, évite bien des tensions le jour venu. Voici quelques réflexes à adopter pour sécuriser ses dons :
- Consulter un notaire avant de mettre en place une aide régulière et conséquente
- Privilégier les versements directs aux établissements scolaires plutôt que les virements personnels
- Rédiger un document écrit précisant la nature et l’intention du don
- Informer les autres héritiers de la démarche, même de manière informelle
Cette anticipation transforme une source potentielle de conflit en véritable projet familial partagé, où chacun comprend les choix faits et les accepte sereinement, bien avant que le notaire n’ait à les expliquer autour d’une table.
Un amour de grand-mère, des additions de notaire : cette histoire rappelle que chaque euro donné de son vivant peut un jour revenir sur la table du partage. Derrière ce geste tendre et généreux se cache une mécanique juridique bien réelle, qui mérite d’être anticipée plutôt que subie. Alors, la prochaine fois qu’une envie d’aider un petit-enfant se fait sentir, pourquoi ne pas en profiter pour ouvrir le dialogue familial, histoire que la générosité reste un cadeau, et non une source de discorde ?