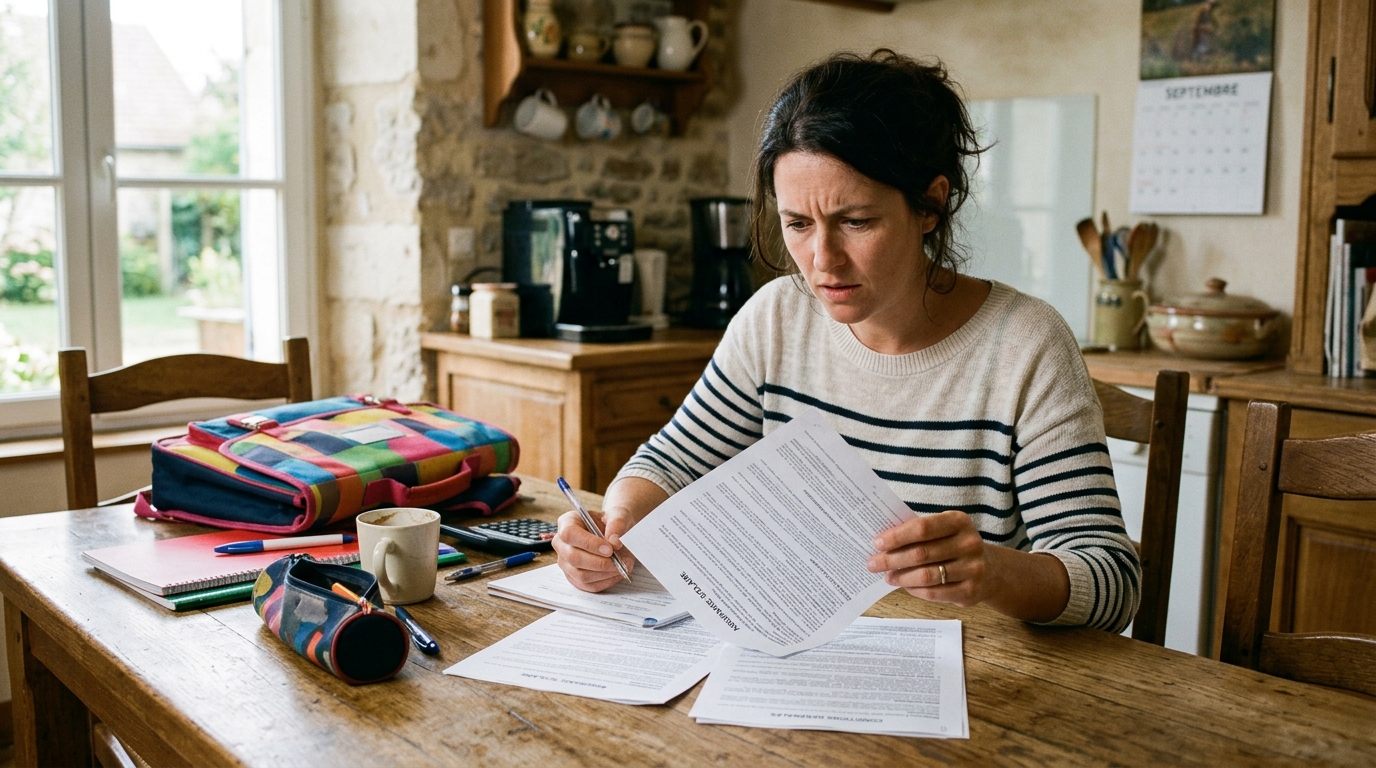
Une assurance scolaire, c’est un contrat censé couvrir les dommages que votre enfant pourrait causer ou subir dans le cadre de la vie scolaire et périscolaire. Chaque année, au moment de la rentrée, des millions de familles françaises signent ce papier glissé dans le cahier de liaison sans trop se poser de questions. On coche la case, on paye les quelques euros demandés, et on passe à autre chose. Sauf que cette année, en cette rentrée 2026, il serait peut-être temps de regarder d’un peu plus près ce que vous payez réellement. Car derrière ce réflexe presque automatique se cache une réalité que beaucoup de parents ignorent : une bonne partie de cette assurance fait doublon avec un contrat que vous avez probablement déjà dans un tiroir, sans même y penser.
- L'assurance scolaire n'est obligatoire que pour les sorties facultatives ou certaines activités périscolaires, pas pour le temps scolaire classique
- La garantie responsabilité civile de votre assurance habitation couvre déjà les dommages causés par votre enfant à l'école
- Seule la garantie individuelle accident de l'assurance scolaire, qui couvre l'enfant blessé sans tiers responsable, présente un intérêt réel si vous n'en avez pas déjà une
L’assurance scolaire, ce réflexe de rentrée qui coûte cher pour rien
Chaque rentrée de septembre, le même rituel se répète : parmi les papiers de l’école, un formulaire d’assurance scolaire atterrit dans le cartable, souvent accompagné d’une mention qui prête à confusion. « Je pensais que c’était obligatoire », résume assez bien l’état d’esprit de nombreux parents qui remplissent le chèque sans hésiter. Pourtant, cette assurance n’est obligatoire que dans certains cas précis, comme les sorties scolaires facultatives ou lorsque les organisateurs l’exigent pour les activités périscolaires proposées par la mairie. Pour le temps scolaire classique, elle est en réalité recommandée, pas imposée. Et c’est là que le bât blesse : entre la pression sociale, la peur de mal faire et le montant finalement modeste demandé (une dizaine d’euros en moyenne par enfant), personne ne prend le temps de vérifier si cette dépense est réellement utile.
Votre contrat habitation protège déjà votre enfant, et voici pourquoi
Voici la partie qui devrait changer votre façon de remplir ce fameux formulaire de rentrée : la garantie responsabilité civile incluse dans votre assurance multirisque habitation couvre déjà les dommages causés par votre enfant. Que votre bambin renverse accidentellement un pot de peinture sur le manteau d’un camarade ou casse les lunettes d’un copain de classe pendant la récréation, c’est cette garantie-là qui intervient, et non l’assurance scolaire facultative que l’école vous propose. Presque tous les contrats d’assurance habitation en France intègrent cette responsabilité civile familiale, qui s’applique partout, pas seulement à la maison : à l’école, dans la rue, chez des amis. Autrement dit, si vous êtes déjà locataire ou propriétaire assuré, vous payez potentiellement deux fois pour la même protection.
Ce que couvre réellement l’assurance scolaire (et pourquoi ça ne vaut pas le prix)
L’assurance scolaire proposée par l’établissement comporte en réalité deux volets bien distincts, et c’est là que la confusion s’installe. D’un côté, la responsabilité civile, qui fait doublon avec votre assurance habitation comme on vient de le voir. De l’autre, la garantie individuelle accident, qui couvre votre enfant lorsqu’il est lui-même blessé, même sans qu’un tiers soit responsable. C’est cette seconde partie qui a un intérêt réel, et c’est souvent la seule qui mérite d’être souscrite séparément si vous n’avez pas déjà ce type de couverture ailleurs. Pour y voir plus clair, voici un petit comparatif utile :
| Garantie | Déjà couverte par l’habitation ? | Utilité de l’assurance scolaire |
| Responsabilité civile | Oui, dans la grande majorité des cas | Faible à nulle |
| Individuelle accident | Rarement | Réelle, selon vos autres contrats |
| Assistance et rapatriement scolaire | Parfois, via carte bancaire ou mutuelle | Variable |
En clair, vous n’avez pas forcément besoin de tout le pack. Il suffit de trier ce qui vous manque réellement plutôt que de tout payer par automatisme.
Faites le tri avant de signer le prochain formulaire de l’école
Avant de remplir aveuglément le papier du cartable, quelques vérifications simples permettent d’économiser sans prendre de risque pour votre enfant. Voici les réflexes à adopter :
- Sortez votre contrat d’assurance habitation et vérifiez la présence d’une garantie responsabilité civile familiale, généralement mentionnée noir sur blanc dans les conditions générales
- Contactez votre assureur si un doute persiste, cette question prend deux minutes au téléphone
- Regardez si vous disposez déjà d’une garantie accident de la vie, parfois proposée séparément par certaines mutuelles mais rarement par les cartes bancaires haut de gamme
- Ne cochez que la case correspondant à ce qui vous manque réellement sur le formulaire de l’école
- Gardez une trace écrite de votre choix, au cas où l’établissement redemanderait une confirmation
Ce petit tri, fait une fois par an, évite de payer pour une protection déjà acquise ailleurs. Et contrairement à ce qu’on pourrait croire, refuser une partie du contrat scolaire ne prive absolument pas votre enfant de protection s’il est déjà couvert par votre côté.
Au fond, cette histoire d’assurance scolaire résume assez bien beaucoup de démarches administratives liées à la parentalité : on signe, on paye, on ne remet jamais vraiment en question. Prendre dix minutes pour relire son contrat habitation avant la prochaine rentrée pourrait bien vous éviter une dépense inutile, sans rien sacrifier à la sécurité de votre enfant. Et si finalement, la meilleure économie de rentrée n’était pas dans les fournitures scolaires, mais dans les papiers qu’on signe sans les lire ?